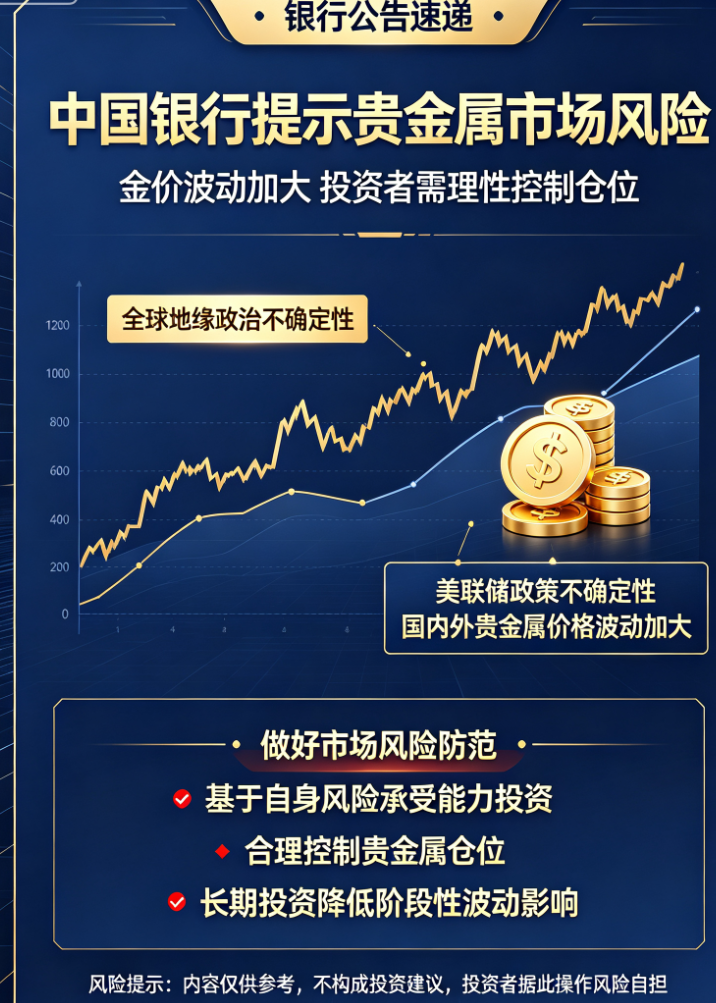
黄金价格调整加速:国际大行集体下修预期,银行同步收紧贵金属交易风控
关键词:黄金价格、国际大行、金价预测、贵金属投资、保证金比例、风险管理
引言
近日,黄金市场再度成为全球资本关注的焦点。随着金价持续回落,多家国际投行相继下调黄金价格展望,其中高盛更是将2026年年底黄金目标价大幅下调至每盎司4900美元,较此前预期下调500美元。值得注意的是,这已是近期第六家下调黄金展望的国际大行。与之相伴的,是国内多家银行密集上调贵金属交易保证金比例,市场风控信号明显增强。
黄金长期以来被视为抗通胀、避险和资产配置的重要工具,但在当前宏观环境变化之下,其价格逻辑正在发生重塑。利率预期、美元走势、地缘局势以及央行购金行为,正在共同影响黄金市场的中长期方向。对于投资者而言,理解这轮调整背后的驱动因素,远比关注短期涨跌更为重要。
一、国际大行集体转向:黄金预期为何被下调
高盛此次下调黄金目标价,核心原因在于其对美联储降息节奏的判断发生变化。高盛经济学家已将下一次降息时间推迟至2027年,这意味着市场此前寄望于降息带来的流动性宽松与黄金资金流入,短期内可能难以兑现。由于黄金本身不产生利息收益,降息预期减弱,黄金吸引力自然下降。
与此同时,新任美联储主席沃什释放出超预期的“鹰派”信号,缓解了市场对美联储独立性的担忧,也在一定程度上削弱了黄金作为避险资产的热度。高盛甚至警告称,若美联储年内出现加息动作,年底金价可能下探至每盎司4400美元。
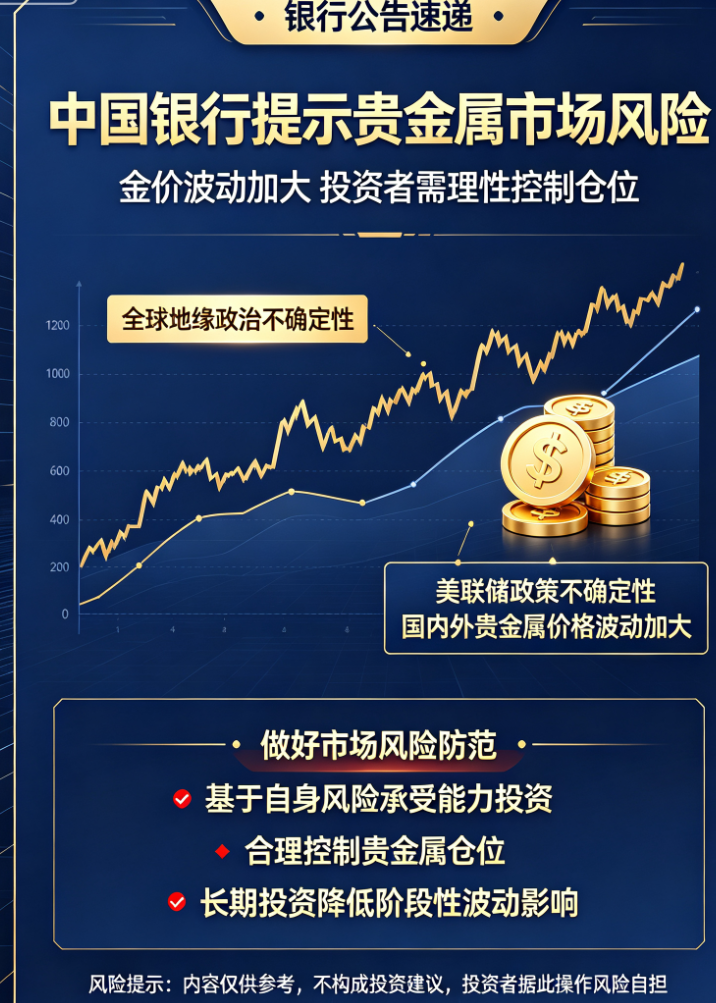
从市场节奏看,黄金此前在年初一度冲高,纽约商品交易所黄金期货主力合约价格曾突破每盎司5500美元,创下阶段高点;而如今金价已回落至每盎司4200美元关口下方,说明市场情绪和资金定价已经明显转向。
二、从“看多共识”到“谨慎定价”:多家机构同步修正
高盛并非唯一转向的机构。德国商业银行此前已将2026年末金价预测从5000美元/盎司下调至4800美元/盎司;花旗在短短一个月内两次调整预期,将三个月目标价由4300美元/盎司降至4000美元/盎司;摩根大通则把2026年黄金平均价格预测从5708美元/盎司下调至5243美元/盎司。摩根士丹利和澳新银行也先后调低了对应目标价和实现时间。
这些调整释放出一个共同信号:机构并未彻底否定黄金的长期价值,但对其短期上行空间的判断明显更加保守。过去,市场普遍认为黄金在降息周期、通胀抬升和地缘冲突背景下具备强支撑;而当前,实际利率高企、通胀预期反复、政策路径不确定,已经使黄金的传统定价框架受到挑战。
摩根士丹利指出,地缘摩擦导致实际利率上行、美联储降息延后,改变了宏观经济格局。对于无息资产黄金而言,当债券收益率上升时,其相对吸引力会被削弱,这也是资金重新配置的重要原因。
三、黄金为何走弱:避险逻辑并非失效,而是条件改变
黄金价格并不是简单由“避险情绪”单一驱动,而是由多重变量共同决定。当前黄金承压,主要来自三方面:
第一,利率预期偏紧。市场对美联储快速降息的期待降温,意味着持有黄金的机会成本上升。
第二,美元和实际利率对金价形成压制。当实际利率抬升时,持有现金类或债券类资产的收益更具优势,黄金作为非生息资产的配置价值会下降。
第三,避险需求虽在,但分化明显。地缘政治风险仍然存在,但市场发现,风险事件并未持续推升黄金至新一轮单边上涨,说明投资者已经开始更注重政策路径和实际收益率,而非单纯追逐避险情绪。
不过,黄金并非失去所有支撑。高盛仍强调,全球央行持续购金的趋势仍将为黄金市场提供中长期支撑。换言之,黄金的长期结构性逻辑尚未被破坏,只是短期估值和市场预期需要重新校准。
四、银行同步上调保证金:风险管理明显升级
在国际金价波动加剧的背景下,国内银行也迅速收紧相关贵金属业务的风险控制措施。近期,广发银行、华夏银行、农业银行、建设银行、工商银行、招商银行、中国银行等相继发布公告,上调黄金、白银延期合约或相关贵金属交易的保证金比例。
这一动作释放出两个重要信号:一是银行对市场波动风险的敏感度显著提高;二是贵金属交易正从“高波动、高杠杆”回归“强风控、重稳健”的阶段。对于普通投资者而言,保证金比例上调意味着交易门槛提高、杠杆下降、账户波动风险上升,若缺乏足够的仓位管理和风险承受能力,容易在短期剧烈波动中出现被动平仓。
从监管和机构风控角度看,这种调整是必要且及时的。因为当黄金价格快速回撤时,前期追高资金可能面临较大浮亏,若保证金要求不及时调整,系统性风险会进一步累积。银行通过提高保证金比例,实际上是在为市场“降温”。
五、投资者该如何应对:回归理性配置思维
面对黄金价格波动和机构集体修正预期,投资者最需要避免的,是把黄金当成只涨不跌的单边资产。黄金更适合被视为资产组合中的“稳定器”,而不是短线博弈工具。
对于稳健型投资者,应重点关注以下几点:
- 控制仓位,不盲目追涨杀跌。 黄金配置宜分散、分批进行,避免在情绪高点一次性重仓。
- 区分投资与投机。 实物黄金、黄金ETF与延期合约的风险属性差异较大,应根据自身目标选择工具。
- 关注宏观变量。 美联储政策、实际利率、美元走势和央行购金动向,是判断金价趋势的关键。
- 重视风险提示。 银行频繁上调保证金,本身就是重要的市场预警信号,投资者应及时调整策略。
从更长周期看,黄金仍具备配置价值,尤其在全球不确定性较高、货币政策反复摇摆的环境中,黄金依然是对冲风险的重要工具。但这并不意味着其价格可以无视估值和政策约束持续上行。市场正在从情绪驱动回到基本面驱动,这正是当前黄金调整的核心逻辑。
结论
总体来看,黄金本轮回调并非偶然,而是利率预期、政策路径和市场风险偏好共同变化的结果。国际大行集中下调价格展望,说明机构对黄金短期走势已趋于谨慎;而国内银行上调保证金比例,则进一步表明贵金属市场的波动风险正在上升。
未来一段时间,黄金价格大概率仍将围绕美联储政策预期、全球实际利率水平以及地缘局势变化反复波动。对于投资者而言,真正有效的应对方式不是追逐短期涨跌,而是坚持理性判断、控制风险、优化配置。在黄金从“热度交易”回归“价值配置”的过程中,冷静和纪律,或许比方向判断更重要。