中东局势升温引发贵金属板块剧烈调整:避险逻辑为何失灵?
关键词:贵金属板块、黄金价格、白银价格、中东局势、美伊冲突、通胀预期、市场情绪、A股行情
引言
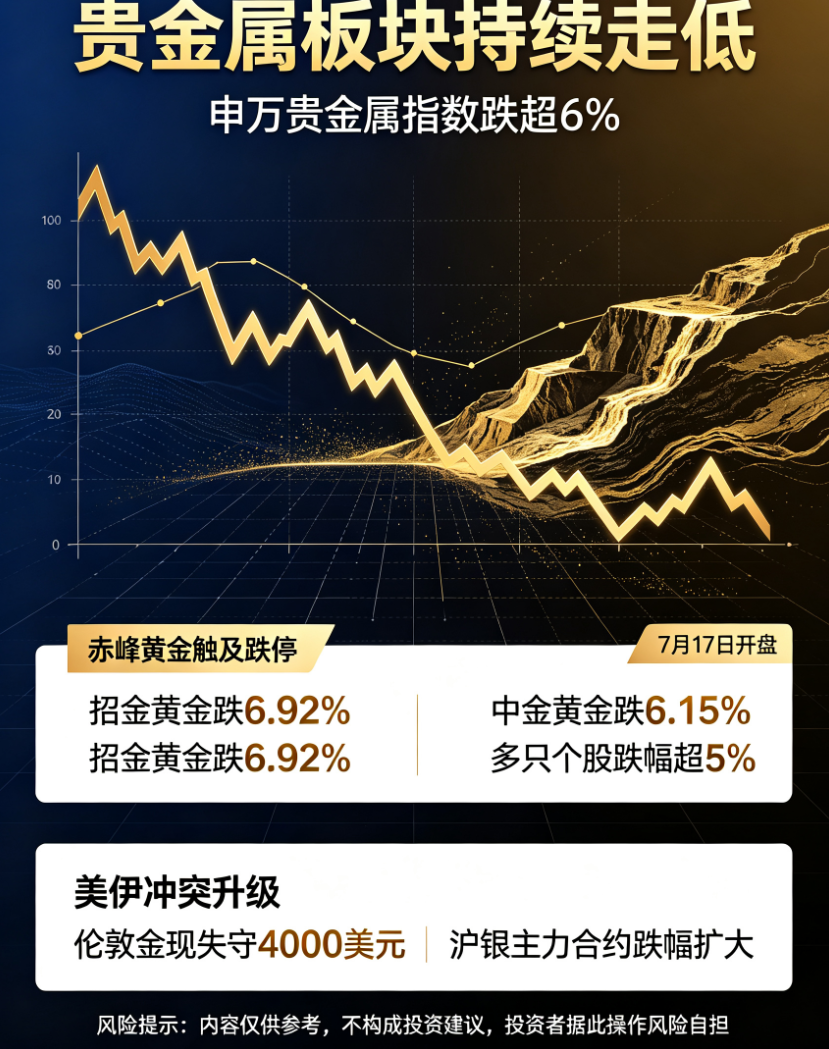
7月17日开盘,A股贵金属板块出现明显回调,申万贵金属行业指数盘中跌幅一度超过6%,板块内多只个股同步承压。作为传统避险资产代表,黄金、白银本应在地缘政治风险升温时受到追捧,但从当日盘面来看,贵金属却呈现出较为罕见的集体下挫行情。这一反差,反映出当前市场对于中东局势、美联储政策预期以及商品定价逻辑的重新审视。
从更宏观的角度看,贵金属价格并不只由单一事件决定,而是受到美元走势、实际利率、通胀预期、风险偏好和资金流向等多重因素共同影响。此次板块回落,既有国际金价自身波动的拖累,也有市场对避险交易阶段性降温的体现。
板块普跌,个股承压明显
从盘面表现来看,贵金属板块开盘后持续走低,赤峰黄金触及跌停,招金黄金下跌6.92%,中金黄金下跌6.15%,晓程科技、山金国际、湖南黄金、四川黄金、山东黄金、西部黄金等个股跌幅均超过5%。板块内个股普遍走弱,说明此次下跌并非单一公司基本面因素所致,而更接近于行业层面的同步调整。
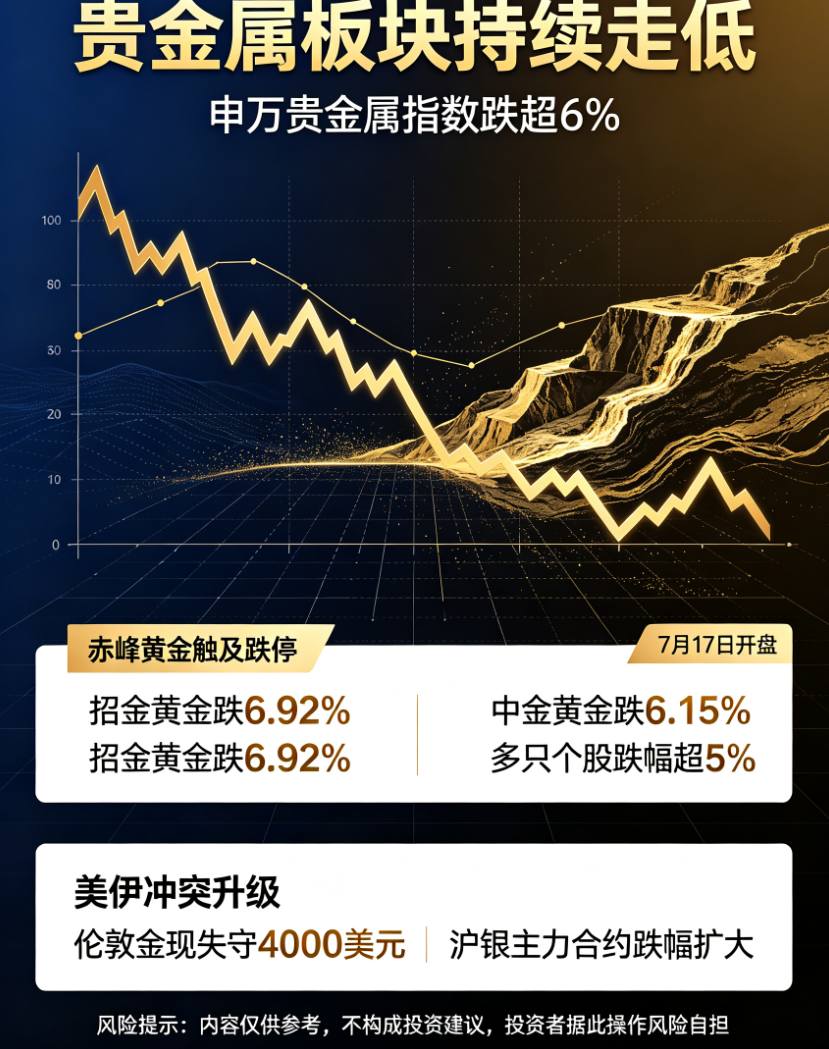
值得注意的是,贵金属板块此前曾受金价持续上行、避险需求增强等因素推动而阶段性活跃,市场中积累了一定的涨幅预期。随着国际金价短线跌破关键关口,资金开始集中兑现,板块波动因此被进一步放大。对于资源股和商品股而言,这类“价格预期驱动”的上涨在回调时往往也更为剧烈。
地缘冲突升级,但贵金属未能延续避险上涨
消息面上,美伊冲突持续升级。据央视新闻报道,当地时间7月16日,美军中央司令部宣布,美军于美东时间下午2时开始对伊朗发动新一轮空袭,这是美军连续第五个夜晚对伊朗实施打击。中东局势的进一步紧张,理论上通常会推升市场避险情绪,并对黄金形成支撑。
然而,现实走势却显示,贵金属并未如预期般延续上涨。当地时间7月16日,伦敦金现下跌2.03%,报3977.41美元/盎司,再度失守4000美元关口;COMEX黄金期货下跌1.77%,报3979.9美元/盎司。伦敦银现同步大跌4.02%,报55.508美元/盎司。到北京时间7月17日11点,伦敦金现虽微涨0.05%,报3979.968美元/盎司,但仍明显处于4000美元下方;沪银主力连续合约报13347元,跌幅达4.91%。
这说明,在地缘风险持续发酵的背景下,市场并未单纯按照“风险上升—黄金上涨”的线性逻辑交易。原因在于,投资者对冲突升级的定价,已经部分提前体现在前期金价走势中;当避险情绪边际变化不及预期时,获利盘与技术性卖压便会迅速释放。
金银同步回调,市场在交易什么?
从更深层次看,金银价格同步走弱,反映出市场正从“地缘冲突冲击”转向“通胀与利率预期”的再定价。当前中东紧张局势推高油价,确实会加剧全球通胀担忧,但与此同时,如果油价上升引发市场对全球增长前景的担心,风险资产与商品资产的定价也会同步承压。
黄金的核心定价逻辑,除了避险需求外,还与实际利率密切相关。当名义利率维持高位、通胀预期变化不足以明显压低实际利率时,黄金的上涨空间往往会受到抑制。尤其是在美元指数相对坚挺、市场对美联储降息节奏预期反复的环境下,金价容易出现高位震荡甚至阶段性回落。
白银的走势则更为复杂。白银兼具金融属性与工业属性,在避险场景中通常会跟随黄金上行,但在风险偏好下降、制造业预期承压时,其工业需求端逻辑也会对价格形成拖累。因此,伦敦银现当天跌幅显著大于黄金,既说明其金融属性的避险支撑不够强,也反映出市场对全球经济活动放缓的担忧在上升。
对A股贵金属板块意味着什么?
对于A股贵金属企业而言,国际金银价格的剧烈波动会直接影响股价表现,但二者并不总是简单同步。短期内,股价受到期货价格、汇率变动、资金情绪和市场风险偏好等多重因素影响;中长期则取决于矿山产量、资源储量、成本控制能力以及公司在金价波动周期中的盈利弹性。
从行业角度看,若金价持续处于高位震荡区间,头部矿企仍有望在资源禀赋和成本优势支撑下保持较强的业绩韧性。但若价格频繁跌破关键整数位,市场对盈利增速的预期可能会迅速下修,估值也会随之承压。此次板块普跌,实际上给投资者敲响了两个提醒:一是贵金属并非单向上行资产,二是情绪驱动的上涨往往伴随更强烈的回撤风险。
此外,市场还需要关注后续油价走势对通胀的二次影响。如果原油价格持续上行,全球通胀预期可能重新抬头;但若冲突缓和、油价回落,避险资金可能进一步撤离贵金属。换言之,贵金属板块未来一段时间仍将处于多空因素交织的高波动环境中。
后续展望:短期波动加大,关键看三大变量
展望后市,贵金属价格能否重新企稳,主要取决于以下三个变量:
第一,地缘政治局势是否继续升级。
如果美伊冲突进一步扩大,市场避险需求可能重新升温,黄金有机会再次获得支撑;反之,若紧张局势边际缓和,金价可能延续震荡整理。
第二,美元与实际利率走势。
若市场重新强化美联储降息预期,黄金的配置价值有望提升;若美元走强、利率维持高位,则贵金属面临的压力将更大。
第三,通胀与增长预期如何演变。
油价上涨带来的输入性通胀与经济放缓预期之间,往往会形成复杂博弈。若市场判断通胀压力更具持续性,黄金可能获得中期支撑;若经济衰退担忧占据上风,白银等工业属性更强的品种可能承压更明显。
总体而言,短期贵金属板块仍然面临较大波动,追涨杀跌的操作风险较高。对于投资者而言,更需要关注国际金银价格的边际变化、美元走势以及宏观政策信号,而非仅凭地缘事件单一判断方向。
结论
此次贵金属板块大幅下跌表明,市场对避险资产的定价已经从“事件驱动”逐渐转向“利率、通胀与流动性”的综合博弈。中东局势升级确实提升了风险溢价,但这并不意味着黄金、白银会持续单边上涨。相反,当市场预期被提前交易、资金获利了结、技术性支撑失守时,贵金属同样可能出现快速回撤。
对投资者而言,理解贵金属的多重属性尤为关键:它既是避险工具,也是利率敏感资产,更是全球宏观预期的映射。未来一段时间,金银价格大概率仍将维持高波动状态,板块机会与风险并存。面对复杂环境,保持理性判断、重视仓位管理,或许比追逐短期行情更为重要。