贵金属牛市延续但波动加剧:地缘风险、资金再平衡与政策预期共振
关键词:贵金属、黄金、白银、地缘政治、市场避险、美联储降息、油价、保证金调整
引言
2026年第一个完整交易周,全球大宗商品市场延续了2025年以来的强势格局,其中贵金属表现尤为突出。黄金和白银期货价格虽然双双收涨,但上涨过程并不平稳,市场波动性明显放大。地缘政治冲突升级、资金避险需求升温、发达经济体债务压力持续累积,以及交易所保证金上调和商品指数再平衡等因素交织,使贵金属市场在“上行趋势”与“短线震荡”之间来回摆动。

贵金属继续走强,白银弹性更大
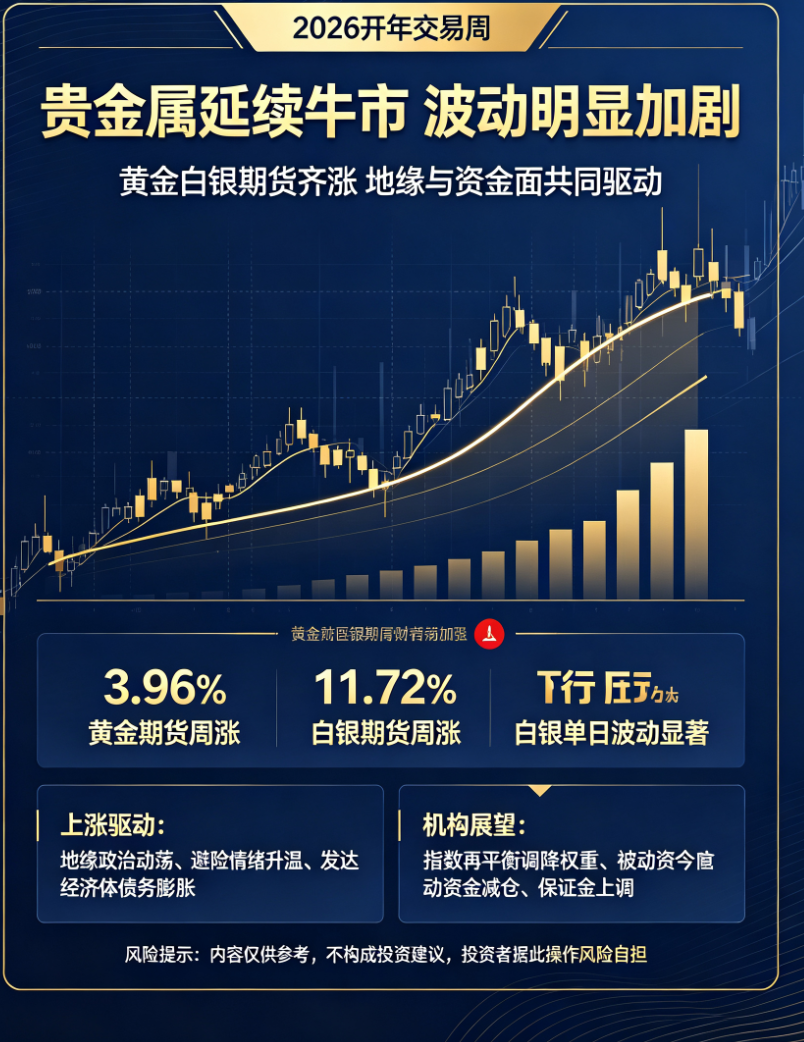
从本周表现看,纽约商品交易所黄金和白银期货主力合约分别累计上涨3.96%和11.72%。其中,白银涨幅显著高于黄金,显示出更强的价格弹性,也反映出市场对工业属性与避险属性叠加标的的更高关注。
推动贵金属上涨的核心逻辑,首先来自避险情绪的快速升温。美国对委内瑞拉采取军事行动后,地缘政治不确定性加大,投资者普遍提高了对黄金、白银等避险资产的配置比例。与此同时,发达经济体债务膨胀问题长期存在,货币信用和财政可持续性受到更多质疑,也在中长期支撑贵金属的估值中枢。
不过,与黄金相比,白银的走势更具“高弹性、高波动”特征。高盛集团大宗商品研究全球联席主管丹·斯图伊文指出,白银缺少全球央行储备需求的稳定支撑,因此对资金流向和市场情绪变化更为敏感。换言之,在牛市环境中,白银往往涨得更快;但在风险偏好回落时,也更容易出现剧烈回撤。
波动性显著放大,短期压力来自两方面
本周贵金属市场最值得关注的,不只是上涨,而是波动幅度的大幅扩张。白银期货价格曾出现单日大涨近8%、两天内累计涨超14%,随后又在两天内累计跌超7%的剧烈反转,显示出市场交易情绪非常活跃,且杠杆资金参与度较高。
这种剧烈波动,部分来自机构调仓行为。彭博大宗商品指数启动年度再平衡后,贵金属权重被大幅下调,可能触发跟踪指数的被动资金减仓,进而放大黄金和白银的阶段性获利了结压力。与此同时,芝商所集团在周五盘后再次上调黄金、白银、铂金和钯金等贵金属期货履约保证金,这是近一个月来的第三次上调,其中白银保证金上调幅度达到28.6%。保证金提高通常意味着杠杆成本增加,短线投机资金会受到抑制,市场波动也可能因此进一步加剧。
但从更长周期看,多家机构仍然认为贵金属具备上行空间。尤其是在美联储进入降息周期的背景下,如果降息主要出于核心通胀缓解后的政策正常化,而非单纯为刺激经济,往往更有利于金属价格走强。高盛认为,这类降息环境对贵金属和铜的支撑更为明显。
油价同步上行,能源与金属共振
除贵金属外,国际油价本周也出现明显上涨。受地缘政治风险升温以及美国原油库存意外减少等因素影响,美油期货主力合约上涨3.14%,布油期货主力合约上涨4.26%。油价走强不仅反映能源市场对供应风险的担忧,也在一定程度上强化了通胀预期和大宗商品整体的韧性。
从资产配置角度看,贵金属与能源价格同步走强,说明当前市场并非单纯交易某一种商品,而是在重新定价全球宏观环境:地缘冲突、财政压力、货币政策转向预期共同作用,使资金更倾向于寻找具备保值和抗风险属性的资产。
结论
总体来看,2026年首个完整交易周延续了贵金属牛市逻辑,但市场已从“趋势性上涨”进入“高波动上行”阶段。黄金受益于避险和货币宽松预期,走势相对稳健;白银则在上涨弹性和风险波动之间快速切换,短线交易属性更强。与此同时,商品指数再平衡和交易所提高保证金,正在对过热资金形成约束。未来一段时间,贵金属价格能否继续上行,关键仍取决于地缘风险演变、美联储政策路径以及全球流动性变化。对投资者而言,在把握趋势的同时,更需要重视仓位管理与波动风险控制。