贵金属板块承压回调:金银价格走弱背后,短期波动与中长期逻辑如何演绎?
关键词: 贵金属板块、现货黄金、现货白银、降息预期、美联储会议纪要、黄金股、市场回调、长期展望
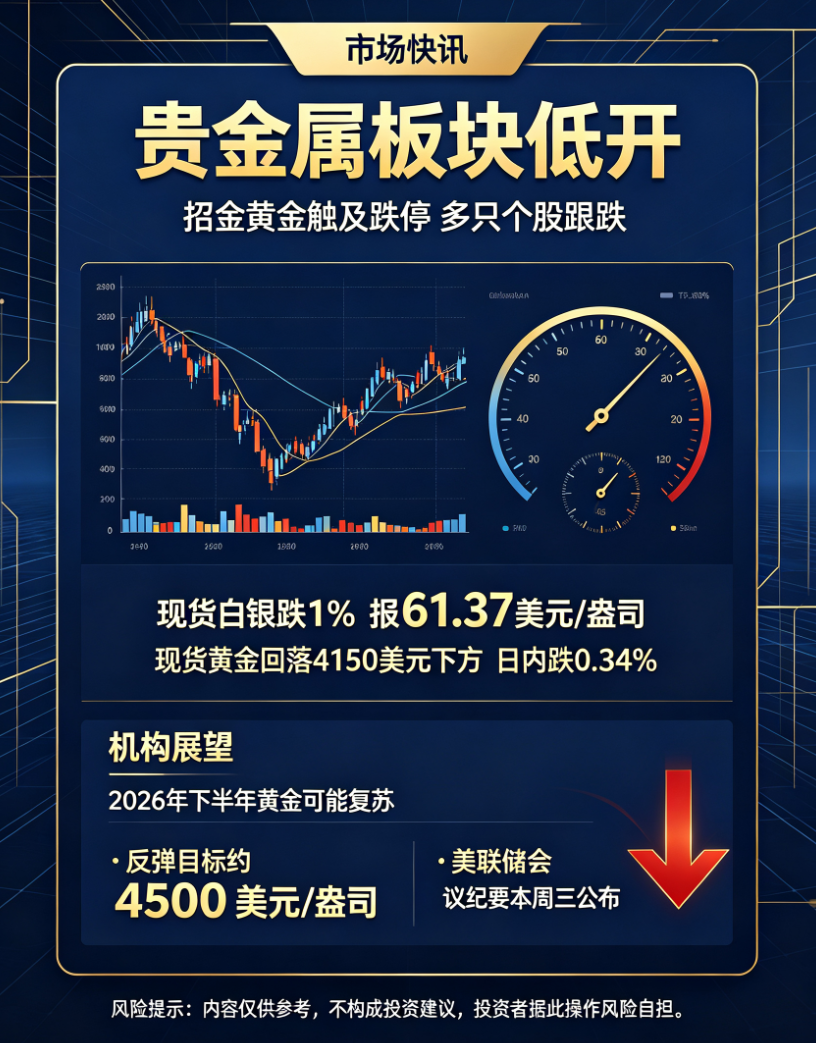
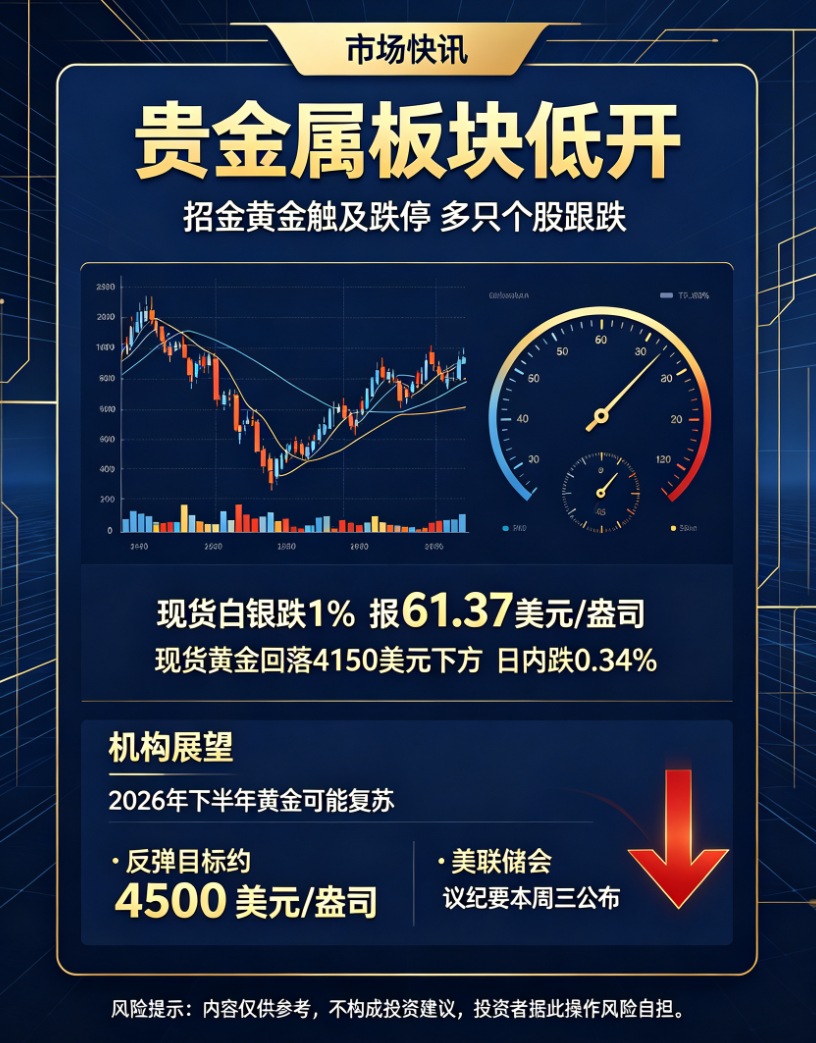
7月7日,A股贵金属板块开盘即显著走弱,招金黄金(000506.SZ)盘中触及跌停,湖南白银(002716.SZ)、赤峰黄金(600988.SH)、兴业银锡(000426.SZ)、晓程科技(300139.SZ)、西部黄金(601069.SH)等个股跟随下挫,板块整体表现明显低迷。与之对应的是,国际贵金属价格同步回落:现货白银日内跌幅扩大至1%,报61.37美元/盎司;现货黄金则重新失守4150美元/盎司关口,日内下跌0.34%。
这轮回调并不令人意外。此前金银价格在避险需求、央行购金以及宽松预期推动下持续走强,积累了较高涨幅,市场对估值、仓位与政策路径的敏感度也显著提升。一旦边际利多出现弱化,贵金属便容易率先进入技术性调整阶段。对于投资者而言,当下更需要关注的,已不只是“金价跌了多少”,而是“为什么跌”“会跌多久”“回调之后行情如何再平衡”。
一、贵金属板块回调:价格波动向权益市场传导
贵金属价格变化通常会迅速反映到A股相关板块中。黄金、白银本身兼具商品和金融属性,价格波动不仅影响现货与期货市场,也会对上游采选企业、冶炼企业以及相关资源股形成即时传导。
从盘面看,此次下跌呈现出两个特征:
第一,龙头股与弹性品种同步承压,说明市场并非仅对单一标的进行估值修正,而是对整个贵金属交易链条进行重新定价;
第二,白银调整幅度略大于黄金,表明在前期涨幅更大、投机属性更强的品种上,资金兑现压力更为明显。
白银历来具有更高波动率。其工业属性、流动性和价格弹性,往往使其在上涨阶段表现更猛,但在回撤阶段也更容易出现超调。相比之下,黄金虽然同样回落,但跌幅相对温和,体现出其更强的避险属性和机构持有特征。
二、现货金银为何走弱:短期扰动与预期修正并存
从消息面来看,贵金属价格下行主要受到以下几方面影响:
1. 短线涨幅较大,技术性回调需求增强
黄金此前一度逼近高位,白银也持续刷新阶段性高点。价格在快速拉升后,部分多头选择获利了结,叠加市场对高位风险的担忧,回撤在所难免。对于商品市场而言,“涨得快”本身就是回调的前奏,尤其当价格已经脱离部分资金的合理预期区间时,波动往往会被进一步放大。
2. 货币政策预期仍存不确定性
贵金属价格对利率预期极度敏感。市场此前押注美联储未来转向宽松,但这种预期并非一帆风顺。即将公布的6月16日至17日美联储会议纪要,尤其值得关注。这次会议是沃什首次主持,纪要内容可能为市场提供更多关于决策层对利率路径、通胀压力和经济韧性的判断。
若纪要释放出“利率维持高位更久”的信号,实际利率预期可能上修,从而压制黄金的配置吸引力;反之,如果纪要表述偏鸽,市场或将重新强化对降息时点的押注,贵金属有望获得支撑。
3. 风险偏好变化影响避险买盘
黄金价格上涨往往伴随着市场避险需求抬升,但如果全球风险资产表现相对稳定,部分避险资金可能阶段性回流股市或其他收益资产。这会削弱贵金属作为“避风港”的边际吸引力。尤其在市场情绪从极端乐观转向谨慎时,贵金属往往率先成为资金减仓对象。
三、机构观点分化:长期乐观与短期谨慎并存
尽管短线价格回落,但机构对黄金中长期前景依然存在较强分歧,甚至呈现出“短期谨慎、长期乐观”的双重特征。
Navellier & Associates认为,受央行购买以及欧洲潜在货币宽松政策支持,黄金可能在2026年下半年迎来复苏。该机构预计,黄金在从1月创纪录高点回落约25%之后,有望反弹至每盎司4500美元。这一判断强调的是长期结构性因素:全球央行购金需求、货币环境变化以及地缘政治不确定性,仍可能在中长期构成金价的底部支撑。
与此同时,摩根大通上周五发布报告指出,关键领域对黄金的需求可能不及预期强劲,因此将第三季度金价目标限制在每盎司4300美元,第四季度看至4500美元。相比前者,摩根大通的观点更偏向阶段性谨慎,认为黄金虽有上行空间,但节奏不会过于线性,且上行过程可能伴随较多震荡。
这种分歧实际上反映出贵金属市场的核心矛盾:
一方面,全球去美元化趋势、央行储备多元化、地缘政治风险以及潜在宽松周期,均为黄金提供长期想象空间;
另一方面,金价已经运行至较高区间,对实际利率、美元走势和需求变化更加敏感,短期波动风险明显上升。
四、从产业链角度看,黄金股并非只看金价
对于A股黄金股和白银股而言,投资逻辑并不完全等同于现货价格本身。市场在定价时还会叠加资源储量、成本控制、产量增长、资产注入预期、海外项目进展等因素。
例如,资源禀赋较强、矿山扩产确定性较高的公司,往往具备更强的估值韧性;而高弹性、低流动性品种,则更容易受到资金情绪影响,出现“涨时过热、跌时过快”的特征。短期板块回调后,资金通常会重新回到基本面更扎实、产量更稳定、现金流更优的公司上。
因此,投资者在观察贵金属板块时,不能只盯着金银现价,更要关注企业的成本曲线和利润弹性。金价上行并不必然意味着所有黄金股都会同步受益,反之,在金价调整时,一些经营质量更高的企业反而可能体现出更强抗跌性。
五、后市怎么看:关注三条主线
从当前环境出发,贵金属市场后续走势建议重点跟踪三条主线:
第一,美联储政策信号
会议纪要、官员讲话、通胀数据和就业数据,将持续影响市场对降息路径的判断。若实际利率下降预期增强,将为黄金提供核心支撑。
第二,央行购金节奏
央行购金是过去几年支撑黄金的重要力量之一。若全球主要经济体继续推动储备资产多元化,黄金中长期配置价值仍将维持高位。
第三,美元与全球风险偏好
美元指数变化、地缘政治风险、资本市场波动都会影响避险资金流向。美元走弱通常利好黄金,而风险资产波动加剧也可能推动资金重新流向贵金属。
结论
总体来看,7月7日贵金属板块集体回调,既是国际金银价格下行的直接映射,也是市场对前期涨幅过大、政策预期不确定性的阶段性修正。短期而言,金银价格仍可能围绕关键位置反复震荡,板块内部也将出现更明显分化;但从中长期看,央行购金、潜在宽松周期、地缘政治风险与资产配置需求,仍然构成贵金属的重要支撑。
因此,对于投资者来说,更合理的策略不是简单追涨杀跌,而是结合宏观利率环境、产业链基本面与估值水平,理性判断贵金属的配置价值。回调不必然意味着趋势终结,很多时候,它只是更长期行情中的一次再平衡。未来几日,美联储会议纪要及后续政策表态,或将成为决定贵金属短期方向的关键变量。